Domain schwerentflammbarkeit.de kaufen?
Wir ziehen mit dem Projekt
schwerentflammbarkeit.de um.
Sind Sie am Kauf der Domain
schwerentflammbarkeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwerentflammbarkeit.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
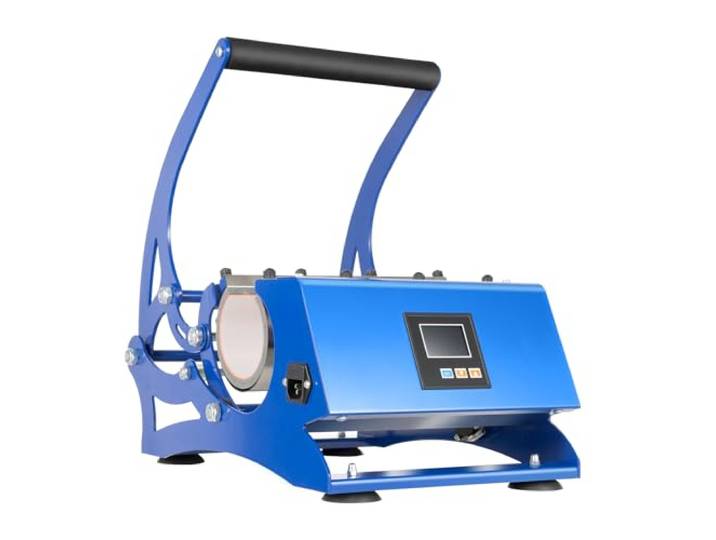
6-in-1 Tassenpresse 500W, Sublimationsmaschine Set, für Becher & Flaschen Digitalanzeige & Speicherfunktion;Gleichmäßige und schnelle Hitze; Hohe Sicherheit und Schutz;Robuste Materialien6-in-1 Tassenpresse 500W, Sublimationsmaschine Set, für Becher & Flaschen Digitalanzeige & Speicherfunktion;Gleichmäßige und schnelle Hitze; Hohe Sicherheit und Schutz;Robuste Materialien. Flexible Anwendung-Sechs auswechselbare Heizmanschetten für zylindrische und konische Tassen (8–30oz), ideal für individuelle Designs. Schnelles & gleichmäßiges Erwärmen-500W starke Leistung, Silizium-Aluminium-Element, robuste Eisenkonstruktion, gleichmäßige Hitzeverteilung. Benutzerfreundlich & sicher-Digitalanzeige mit Speicherfunktion, Zeit-/Temperatursteuerung, automatische Zeitmessung, Überhitzungs- und Überlastschutz. Einfache Bedienung & hohe Präzision-Druck und Durchmesser justierbar, rutschfeste Füße und hitzebeständiges Griffpolster sorgen für komfortables und sicheres Arbeiten. DIY Geschenke & Alltagskunst-Perfekt für personalisierte Tassen mit Fotos, Logos oder Texten, ideal für Geschenkideen und saisonale Anlässe.179,00 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter
-
hagebau – Handelsgesellschaft für Baustoffe GO/ON AbisolierzangeDie GO/ON Abisolierzange wird von professionellen Anwendern aus Elektro- und Elektronikbranchen geschätzt, weil sie die sonst zeitaufwendigen Abisolierarbeiten deutlich verkürzt. Hierbei braucht nichts eingestellt oder feinjustiert zu werden. Die integrierte Millimeter Anzeige macht bei Installationsarbeiten ein Werkzeug für das Ablängen überflüssig. Die mit dem Zangengriff betätigte Abisoliermechanik ist leichtgängig. Einsatzgebiete: Elektro-Installationstechnik Eigenschaften: selbsteinstellend ergonomischer Griff für einfaches Halten Abisoliergröße: 0,2 - 6,0 mm²2,79 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Festool Stichsägeblatt Baustoffe HM 75/4,5 - 204343für PS 300, PSB 300, PS 400, PSC 400, PSBC 400, PSB 400, PS 420, PSB 420, PSC 420, PSBC 420 Hartmetall, gestückte Zähne für abrasive Werkstoffe Mit Hartmetall bestückt für höchste Standzeiten auch bei abrasiven Materialien BUILDING MATERIALS Abrasive Materials. Für gips- und zementgebundene Span- und Faserplatten17,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
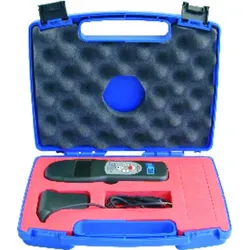
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.187,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
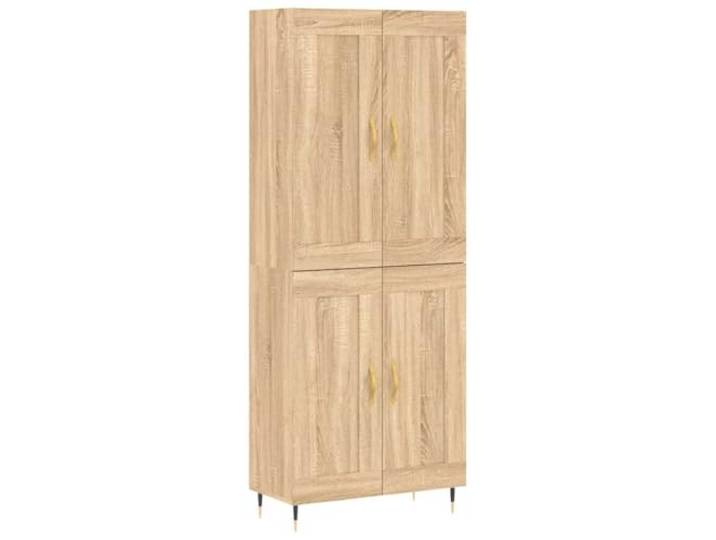
Highboard Sonoma-Eiche Holzwerkstoff 69,5x34x180 cm mit Metallfüßen Stilvolles Möbelstück, vielseitig nutzbar, robuste Verarbeitung, platzsparendes Format, langlebige MaterialienHighboard Sonoma-Eiche Holzwerkstoff 69,5x34x180 cm mit Metallfüßen Stilvolles Möbelstück, vielseitig nutzbar, robuste Verarbeitung, platzsparendes Format, langlebige Materialien. Dieses Highboard vereint zeitloses Design mit robuster Holzwerkstoff-Konstruktion und glatter Oberfläche, die sich mühelos in verschiedene Einrichtungsstile einfügt und deinem Raum eine elegante Note verleiht. Die Metallfüße sorgen für eine angenehme Optik und bieten zugleich zuverlässige Standfestigkeit im täglichen Gebrauch, während der Schrankkörper durch seine Stabilität überzeugt. Großzügiger Stauraum ermöglicht dir, unterschiedliche Alltagsgegenstände ordentlich zu verstauen und sie dennoch schnell griffbereit zu haben – für ein aufgeräumtes Zuhause. Dank der feuchtigkeitsbeständigen Eigenschaften des Holzwerkstoffs bleibt die Oberfläche auch bei wechselnden Raumbedingungen ansprechend und pflegeleicht. Zur Sicherheit wird die Nutzung der mitgelieferten Wandhalterung empfohlen, um ein Umkippen zu vermeiden – für sorgenfreie Nutzung im Alltag. Farbe:Sonoma Eiche221,00 €*Versand: 54,70 €Sichere Weiterleitung zum Anbieter
-
6-in-1 Tassenpresse 500W, Sublimationsmaschine Set, für Becher & Flaschen Digitalanzeige & Speicherfunktion;Gleichmäßige und schnelle Hitze; Hohe Sicherheit und Schutz;Robuste Materialien6-in-1 Tassenpresse 500W, Sublimationsmaschine Set, für Becher & Flaschen Digitalanzeige & Speicherfunktion;Gleichmäßige und schnelle Hitze; Hohe Sicherheit und Schutz;Robuste Materialien. Flexible Anwendung-Sechs auswechselbare Heizmanschetten für zylindrische und konische Tassen (8–30oz), ideal für individuelle Designs. Schnelles & gleichmäßiges Erwärmen-500W starke Leistung, Silizium-Aluminium-Element, robuste Eisenkonstruktion, gleichmäßige Hitzeverteilung. Benutzerfreundlich & sicher-Digitalanzeige mit Speicherfunktion, Zeit-/Temperatursteuerung, automatische Zeitmessung, Überhitzungs- und Überlastschutz. Einfache Bedienung & hohe Präzision-Druck und Durchmesser justierbar, rutschfeste Füße und hitzebeständiges Griffpolster sorgen für komfortables und sicheres Arbeiten. DIY Geschenke & Alltagskunst-Perfekt für personalisierte Tassen mit Fotos, Logos oder Texten, ideal für Geschenkideen und saisonale Anlässe.179,00 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
hagebau – Handelsgesellschaft für Baustoffe GO/ON AbisolierzangeDie GO/ON Abisolierzange wird von professionellen Anwendern aus Elektro- und Elektronikbranchen geschätzt, weil sie die sonst zeitaufwendigen Abisolierarbeiten deutlich verkürzt. Hierbei braucht nichts eingestellt oder feinjustiert zu werden. Die integrierte Millimeter Anzeige macht bei Installationsarbeiten ein Werkzeug für das Ablängen überflüssig. Die mit dem Zangengriff betätigte Abisoliermechanik ist leichtgängig. Einsatzgebiete: Elektro-Installationstechnik Eigenschaften: selbsteinstellend ergonomischer Griff für einfaches Halten Abisoliergröße: 0,2 - 6,0 mm²2,79 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Festool Stichsägeblatt Baustoffe HM 75/4,5 - 204343für PS 300, PSB 300, PS 400, PSC 400, PSBC 400, PSB 400, PS 420, PSB 420, PSC 420, PSBC 420 Hartmetall, gestückte Zähne für abrasive Werkstoffe Mit Hartmetall bestückt für höchste Standzeiten auch bei abrasiven Materialien BUILDING MATERIALS Abrasive Materials. Für gips- und zementgebundene Span- und Faserplatten17,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
FLAMRO Brandschutz Brandschutzkissen 01171030Ausführung=KissenschottForm=viereckigAußenhöhe=40 mmAußenbreite=200 mmMin. Wandstärke=100 mmMin. Deckenstärke=150 mmGeeignet für max. Kabeldurchmesser=80 mmZubehör erforderlich=jaGeeignet für Leichtbauwand (Trockenbau)=jaGeeignet für Massivwand (Nassbau)=jaGeeignet für Massivdecken=jaGeeignet für bodenbündige Installation=neinGeeignet für deckenbündige Installation=neinGeeignet für Kunststoffleerrohre=neinMindestabstände innerhalb der Brandabschottung notwendig=jaBrandabschottung belegbar zu 100 %=neinWitterungsbeständig=neinInhalt Eimer/Sack=0,2 kgFeuerwiderstandsklasse nach DIN 4102-9=S9028,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.